Trang chủ / Bảo mật & Quyền riêng tư
Thanh toán trực tuyến vận hành thế nào: Từ cú nhấp thanh toán đến quyết toán ngân hàng và kiểm tra gian lận
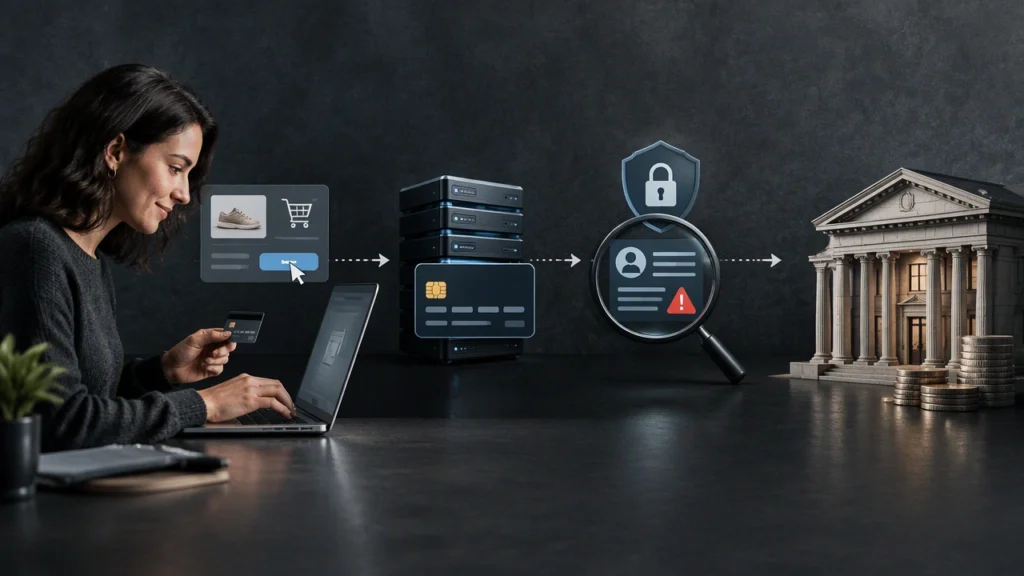
Khi bạn nhấp vào “Thanh toán ngay”, tiền không ngay lập tức chuyển từ tài khoản của bạn sang người bán. Đằng sau một cú nhấp chuột là chuỗi trao đổi thông điệp được mã hóa giữa các dịch vụ web, mạng lưới tài chính và hệ thống rủi ro, hoàn tất chỉ trong vài giây khi sử dụng dịch vụ internet. Hiểu cách thanh toán trực tuyến được xử lý an toàn giúp giải thích vì sao giao dịch được phê duyệt, bị từ chối hay tạm giữ để xem xét, và điều gì giữ an toàn cho dữ liệu thẻ của bạn ở mỗi bước.
Hành trình này liên quan đến nhiều bên riêng biệt không bao giờ chia sẻ trực tiếp toàn bộ thông tin thẻ của bạn với người bán. Thay vào đó, họ truyền mã thông báo (token), mã ủy quyền và tệp quyết toán qua các kênh an toàn. Dưới đây là cách luồng hoạt động diễn ra, từ khâu thanh toán đến quyết toán cuối cùng.
1. Trang thanh toán: Thu thập thông tin thanh toán một cách an toàn
Mọi thứ bắt đầu trên trang hoặc ứng dụng thanh toán của người bán. Khi bạn nhập số thẻ, ngày hết hạn và mã CVV, dữ liệu đó không được gửi dưới dạng văn bản thuần túy. Biểu mẫu thanh toán thường được lưu trữ hoặc bảo vệ bởi cổng thanh toán và được bảo vệ bằng mã hóa TLS, chính là công nghệ hiển thị biểu tượng ổ khóa trên trình duyệt của bạn.
Các trang thanh toán hiện đại cũng giảm thiểu rủi ro lộ dữ liệu bằng cách không bao giờ lưu trữ dữ liệu thẻ thô trên máy chủ của người bán:
- Trường lưu trữ (hosted fields) hoặc iframe: Các ô nhập thẻ thực chất được cung cấp bởi cổng thanh toán, vì vậy người bán chỉ thấy xác nhận chứ không thấy số thẻ.
- Mã hóa phía máy khách: Trình duyệt của bạn mã hóa dữ liệu trước khi rời khỏi thiết bị, nên dù bị chặn, dữ liệu cũng không thể đọc được.
- Dữ liệu địa chỉ và xác minh: Địa chỉ thanh toán, mã ZIP và CVV được thu thập để hỗ trợ kiểm tra gian lận sau này mà không lưu trữ lâu dài.
Sau khi bạn xác nhận thanh toán, trình duyệt sẽ gửi gói dữ liệu đã mã hóa này đến cổng thanh toán cho giai đoạn tiếp theo.
2. Cổng thanh toán: Mã hóa, mã thông báo hóa và định tuyến
Cổng thanh toán đóng vai trò là cầu nối an toàn giữa người bán và mạng lưới tài chính. Nhiệm vụ đầu tiên của nó là bảo vệ dữ liệu khi lưu trữ và khi truyền đi. Cổng giải mã gói dữ liệu đầu vào bên trong một môi trường biệt lập đã được chứng nhận và ngay lập tức thay thế các giá trị nhạy cảm bằng mã thông báo.
Mã thông báo hóa thay thế số thẻ 16 chữ số của bạn bằng một mã thông báo ngẫu nhiên không có giá trị nếu bị đánh cắp. Cổng lưu trữ mối liên kết giữa mã thông báo và số thẻ thực trong một kho lưu trữ được bảo vệ nghiêm ngặt, trong khi người bán và các hệ thống sau đó chỉ làm việc với mã thông báo. Đây là lý do bạn có thể lưu thẻ cho lần mua sau mà cửa hàng thực tế không lưu trữ thẻ của bạn.
Cổng cũng thực hiện xác thực ban đầu:
- Kiểm tra định dạng số thẻ và ngày hết hạn có hợp lệ hay không
- Xác minh danh tính người bán và số tiền giao dịch khớp với số tiền đã hiển thị
- Bổ sung siêu dữ liệu như dấu vân tay thiết bị, địa chỉ IP và dấu thời gian để sàng lọc gian lận
Sau các kiểm tra này, cổng chuyển tiếp giao dịch đã được mã thông báo hóa đến đơn vị xử lý thanh toán.
3. Đơn vị xử lý thanh toán và mạng lưới thẻ
Đơn vị xử lý thanh toán là dịch vụ kết nối cổng với các mạng lưới thẻ — Visa, Mastercard, American Express và các mạng khác. Hãy hình dung đơn vị xử lý như một trung tâm logistics và mạng lưới thẻ như hệ thống đường cao tốc biết cách tiếp cận mọi ngân hàng.
Đơn vị xử lý tiếp nhận giao dịch, xác định mạng lưới cần sử dụng dựa trên số BIN (Bank Identification Number) của thẻ và định dạng thông điệp theo tiêu chuẩn của mạng lưới. Đơn vị này cũng xử lý các nhiệm vụ tuân thủ như đảm bảo giao dịch đáp ứng yêu cầu của Tiêu chuẩn Bảo mật Dữ liệu Ngành Thẻ Thanh toán (PCI DSS) và việc xác thực 3D Secure, nếu được yêu cầu, đã hoàn tất.
Tại thời điểm này, chưa có dòng tiền nào di chuyển. Đơn vị xử lý chỉ đang định tuyến một yêu cầu ủy quyền: “Khách hàng này có thể thanh toán số tiền này cho người bán này không?”
4. Ủy quyền: Ngân hàng phát hành đưa ra quyết định
Mạng lưới thẻ định tuyến yêu cầu ủy quyền đến ngân hàng phát hành — ngân hàng đã phát hành thẻ của bạn. Ngân hàng phát hành có cái nhìn đầy đủ nhất về tài khoản và hồ sơ rủi ro của bạn, vì vậy họ đưa ra quyết định phê duyệt hay từ chối cuối cùng trong vòng một đến hai giây.
Ngân hàng phát hành kiểm tra ngay lập tức một số yếu tố:
- Số dư khả dụng hoặc hạn mức tín dụng: Có đủ số dư hoặc hạn mức để chi trả số tiền cộng với các khoản tạm giữ hay không?
- Trạng thái thẻ: Thẻ có đang hoạt động, không b��� báo mất hoặc bị đánh cắp và chưa hết hạn không?
- Tín hiệu rủi ro: Giao dịch có khớp với hành vi dự kiến hay trông bất thường so với chi tiêu trước đây không?
- Kết quả xác thực: Nếu đã sử dụng xác thực 3D Secure hoặc sinh trắc học, việc xác thực có thành công không?
Sau đó, ngân hàng phát hành trả về mã ủy quyền — được phê duyệt hoặc bị từ chối kèm mã lý do — qua cùng chuỗi: từ mạng lưới đến đơn vị xử lý, đến cổng, rồi đến người bán. Nếu được phê duyệt, ngân hàng phát hành sẽ tạm giữ số tiền. Người bán lúc này có thể xác nhận đơn hàng, nhưng tiền vẫn chưa vào tài khoản ngân hàng của họ.
5. Kiểm tra gian lận ở mọi tầng
Việc sàng lọc gian lận không diễn ra ở một nơi duy nhất. Nó được phân tầng để các hệ thống khác nhau phát hiện các loại rủi ro khác nhau mà không làm chậm quá trình thanh toán một cách không cần thiết.
Sàng lọc ở cấp cổng thanh toán
Cổng chạy các quy tắc thời gian thực trước khi giao dịch đến được mạng lưới. Cổng có thể gắn cờ các địa chỉ thanh toán không khớp, địa chỉ email dùng một lần, các lần thử lặp lại nhanh chóng từ cùng một thiết bị hoặc địa chỉ IP cách xa địa chỉ giao hàng. Nhiều cổng sử dụng mô hình học máy được huấn luyện trên hàng triệu giao dịch để gán điểm rủi ro và có thể chặn hoặc yêu cầu xác minh bổ sung đối với các khoản thanh toán rủi ro cao.
Công cụ rủi ro của đơn vị xử lý và mạng lưới
Đơn vị xử lý và mạng lưới thẻ vận hành các mạng lưới chống gian lận rộng hơn. Họ quan sát giao dịch trên hàng nghìn người bán, vì vậy có thể phát hiện các mô hình như thử thẻ (card testing), khi thẻ bị đánh cắp được thử với số tiền nhỏ tại nhiều cửa hàng, hoặc lạm dụng tần suất (velocity abuse), khi nhiều giao dịch mua diễn ra trong vài phút. Các mạng lưới cũng cung cấp dịch vụ như Dịch vụ Xác minh Địa chỉ (AVS) và xác thực CVV, đồng thời chia sẻ tín hiệu gian lận trở lại cho ngân hàng phát hành.
Ngân hàng phát hành và phân tích hành vi
Ngân hàng phát hành áp dụng các kiểm tra cá nhân hóa nhất. Ngân hàng so sánh giao dịch mua với vị trí thường xuyên, nhóm ngành hàng và mức chi tiêu thông thường của bạn. Một giao dịch mua thiết bị điện tử giá trị cao bất ngờ ở nước ngoài có thể kích hoạt việc từ chối hoặc yêu cầu xác thực tăng cường, trong khi một giao dịch mua hàng tạp hóa thông thường tại thành phố nơi bạn sinh sống sẽ được thông qua một cách lặng lẽ. Nếu nghi ngờ gian lận sau khi phê duyệt, ngân hàng phát hành vẫn có thể đảo ngược khoản tạm giữ và thông báo cho bạn.
6. Ghi nhận và quyết toán: Thực sự di chuyển tiền
Ủy quyền chỉ tạm giữ tiền. Để thu tiền, người bán phải ghi nhận (capture) giao dịch, thường là khi đơn hàng được hoàn tất hoặc vận chuyển. Cổng gửi thông điệp ghi nhận qua đơn vị xử lý và mạng lưới đến ngân hàng phát hành, xác nhận số tiền cuối cùng. Số tiền này có thể bằng với số tiền đã ủy quyền hoặc hơi khác nếu có tiền boa, điều chỉnh phí vận chuyển hoặc giao hàng từng phần.
Vào cuối ngày làm việc, đơn vị xử lý gom tất cả các giao dịch đã ghi nhận thành một lô và bắt đầu quyết toán. Đây là một quy trình riêng dựa trên tệp:
- Đơn vị xử lý gửi lô quyết toán đến mạng lưới thẻ, nêu chi tiết số tiền mỗi ngân hàng phát hành nợ.
- Mạng lưới tạo điều kiện cho việc chuyển tiền, ghi nợ ngân hàng phát hành và ghi có cho ngân hàng thu hộ — ngân hàng của người bán.
- Ngân hàng thu hộ sau đó gửi tiền vào tài khoản của người bán, sau khi trừ phí interchange và phí xử lý, thường trong vòng một đến ba ngày làm việc.
Quyết toán là lý do hoàn tiền mất thời gian. Việc đảo ngược một khoản thanh toán đòi hỏi một thông điệp quyết toán mới để chuyển tiền trở lại, thay vì chỉ hủy khoản tạm giữ ban đầu.
7. Điều này có ý nghĩa gì với người mua và người bán
Đối với người mua, các biện pháp bảo vệ chính được thiết kế để vô hình. Mã hóa TLS, mã thông báo hóa và việc lưu giữ dữ liệu hạn chế có nghĩa là toàn bộ số thẻ của bạn hiếm khi được lưu trữ hoặc truyền đi ngoài kho lưu trữ an toàn. Các khoản tạm giữ ủy quyền và kiểm tra gian lận phân tầng làm giảm khả năng thẻ bị đánh cắp có thể được sử dụng thành công, trong khi 3D Secure và cảnh báo ngân hàng cho bạn cơ hội xác nhận hoạt động bất thường.
Đối với người bán, việc hiểu luồng này làm rõ lý do sử dụng cổng và đơn vị xử lý uy tín quan trọng hơn việc tự xây dựng biểu mẫu tùy chỉnh. Nó cũng giải thích các kết quả thanh toán thường gặp: việc bị từ chối có thể phản ánh số dư không đủ, chứ không phải lỗi kỹ thuật, và vi��c quyết toán chậm là bình thường chứ không phải dấu hiệu tiền bị mất.
Từ mã hóa ở trang thanh toán đến mã thông báo hóa của cổng, định tuyến của đơn vị xử lý, ủy quyền của ngân hàng phát hành và quyết toán ngân hàng cu��i cùng, mỗi bước đều bổ sung một lớp bảo mật và trách nhiệm giải trình. Chính thiết kế phân tầng này giúp thanh toán trực tuyến có cảm giác tức thì trong khi vẫn bảo vệ cả hai bên của giao dịch.